
文章
2026 年广州 CBD 格局重塑研究报告:天河区核心写字楼的韧性价值与品牌选择

2026 年第一季度,广州甲级写字楼市场在供应洪峰与需求转型的双重压力下,呈现出一个清晰的信号:CBD 格局正在被重塑。
一、供应洪峰持续冲击,市场分化加剧
一季度,广州甲级写字楼市场迎来 32.6 万平方米的新增供应,相当于去年全年供应总量的 86.4%,全市存量规模扩容至 737.2 万平方米。受此影响,全市空置率环比增加 1.5 个百分点至 22.1%,全市平均租金环比下降 1.3% 至每月每平方米 114.7 元。
高力国际数据显示,季度末全市甲级写字楼净有效租金录得 113.3 元每月每平方米,环比下降 2.2%,同比下降 8.8%。CBRE 数据则显示,珠江新城甲级楼宇租金环比下跌 1.9% 至 118.1 元 / 月 / 平方米。仲量联行报告进一步指出,租赁活动仍以升级及搬迁需求为主要驱动力,分别约占总新租赁成交面积的 45% 和 20%。
供应端压力仍在持续。2026 年至 2028 年,全市甲级楼宇年均新增供应超 40 万平方米,供过于求的市场格局将持续。未来半年预计 30.3 万平方米新增供应入市,其中 74% 位于金融城。当 “以价换量” 成为市场主旋律,企业选址的逻辑正在发生根本性变化。
二、天河区:广州金融核心的不可替代性
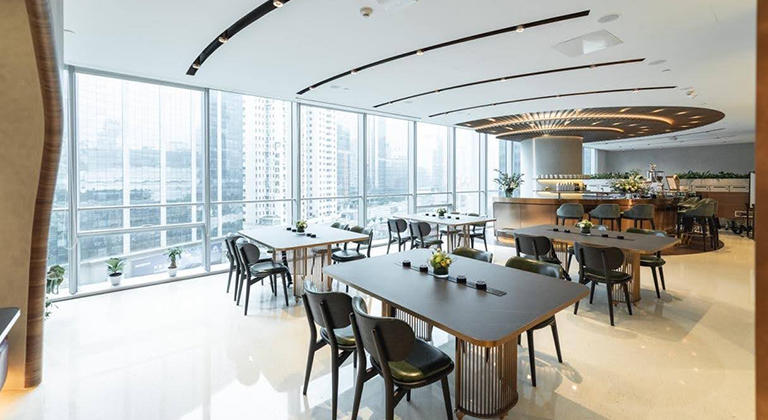
在这场格局重塑中,天河区的核心地位反而更加凸显。作为广州金融业的第一大主导产业承载区,2025 年天河区金融业增加值达 1,703 亿元,占全市金融业增加值比重 52.8%,占全区 GDP 总量 24.3%,同比增速 7.5%。截至 2026 年 2 月末,天河区传统持牌金融机构全市占比达 70%,地方金融机构全市占比 50%。这意味着,广州每 10 家持牌金融机构中,就有 7 家扎根天河。
这种金融资源的极度集中,赋予了天河区核心写字楼穿越周期的韧性。尽管珠江新城在 2025 全年累计净吸纳为负值后,本季度需求端仍未能实现正向扭转,但 CBRE 数据亦显示,珠江新城净吸纳量已回正,甲级楼宇吸纳表现有所改善。高力国际指出,成熟市场需求端表现依旧偏弱,市场格局呈现 “冷热不均” 。在租金持续承压的环境下,位于珠江新城地标内的优质办公空间,正在成为企业资产避险与品牌韧性成长的关键屏障。
三、品牌选择:穿越周期的 “压舱石”
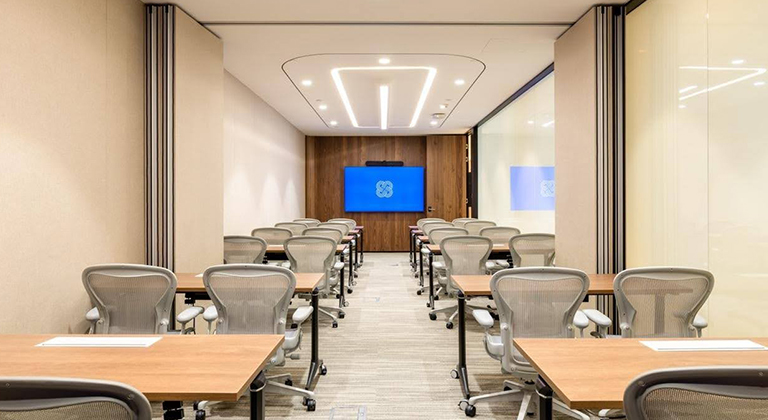
在供应洪峰与需求转型叠加的市场环境中,企业选择办公空间品牌的逻辑正在从 “租金最低” 转向 “综合保障最强” 。对于金融、专业服务等高端价值链企业而言,办公地址不仅是成本项,更是品牌资产的一部分⸺一个位于珠江新城地标写字楼中的办公空间,本身就是向市场和客户传递的无声名片。
与此同时,市场分化带来的另一面是:新兴区域凭借更灵活的面积段与显著的租金优势,对成熟商务区形成需求分流。部分企业从珠江新城搬迁至金融城、琶洲等新兴区域,以获取更具性价比的空间。但对于追求品牌形象稳定性和长期资产安全的企业而言,坚守珠江新城核心地标,选择具备成熟运营能力的空间品牌,才是穿越周期的明智之选。
四、德事 TEC:珠江新城地标的战略布局
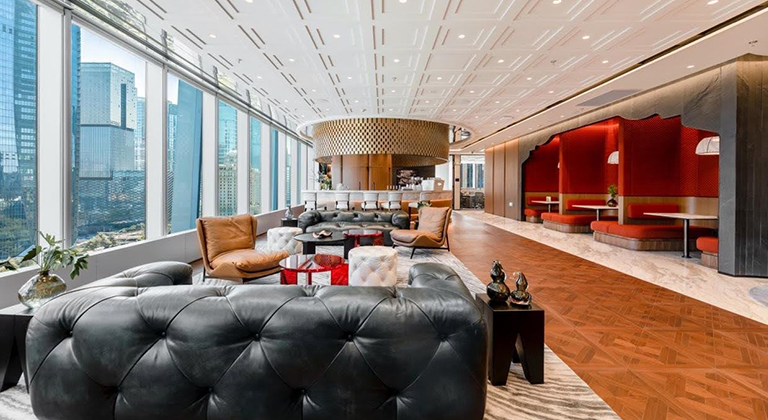
在广州 CBD 格局重塑的关键节点,德事 TEC 商务中心凭借在珠江新城核心地标的精准布局,为企业提供了穿越周期的高质量保障。德事 TEC 在广州的布局覆盖了天河区多个地标写字楼⸺周大福金融中心(9 楼及 38 楼)、太古汇一座(7 楼)及粤海金融中心。其中,周大福金融中心是广州第一、中国第二高大楼,雄踞珠江新城核心;太古汇一座地处天河中央商务区核心地段,集购物、餐饮、娱乐、办公和酒店于一体。
德事 TEC 的所有空间均以全装全配状态交付,配备国际品牌办公家具与企业级高速网络,企业无需承担装修投入即可拎包入驻。德事 TEC 在广州常年保持着高入驻率及会员满意度,其成熟的运营能力与专业的行政支持团队,正是企业在市场分化期实现资产避险与品牌韧性成长的核心保障。当供应洪峰持续冲击、市场格局加速重塑时,选择位于珠江新城地标内的德事 TEC 商务中心,意味着在不确定的市场中获得一份确定性的保障。
德事 TEC 商务中心官网:https://www.executivecentre.com.cn/
立即联系德事 TEC,即刻锁定珠江新城核心地标!


